

Logement inhabitable suite sinistre loyer : qui paie et comment résilier le bail
Si le logement est totalement inhabitable, le loyer est suspendu dès la date du sinistre.
- Aucun loyer ni charge n’est dû au bailleur pendant l’inhabitabilité.
- La suspension s’applique dès la date du sinistre, pas à la déclaration.
- Le bailleur doit rembourser les loyers payés d’avance au prorata.
- Si le logement est partiellement habitable, demandez une réduction proportionnelle.
- Locataire responsable du sinistre : il reste redevable du loyer.
- Le relogement dépend de votre assurance habitation, pas toujours du bailleur.
Que devient le loyer quand le logement est inhabitable après un sinistre ?
Logement totalement inhabitable : suspension totale du loyer
Lorsque le bien est rendu totalement inhabitable par un sinistre, le locataire n’a plus l’obligation de payer son loyer. Le bailleur ne peut exiger aucun paiement tant que les lieux ne permettent pas d’y vivre normalement. C’est ce que prévoit l’article 1722 du Code civil, qui entraîne une suspension automatique du bail.
Concrètement, cette suspension prend effet dès la date du sinistre, et non à compter de la déclaration ou de l’expertise. Si le locataire a déjà versé un loyer en début de mois, le bailleur doit lui rembourser les loyers payés d’avance au prorata de la période d’inhabitabilité.
Plusieurs réflexes simples s’imposent dans ce cas :
- Suspension totale du loyer : plus aucune mensualité n’est due pendant l’inhabitabilité.
- Aucun paiement exigible au bailleur : ni loyer, ni charges liées à l’occupation.
- Effet dès la date du sinistre : la suspension est rétroactive au jour de l’événement.
- Remboursement des loyers payés d’avance : restitution au prorata par le bailleur.
Logement partiellement habitable : réduction proportionnelle et cas du locataire responsable
Quand seule une partie du logement reste inutilisable, aucun texte n’impose de montant automatique. Le principe retenu par la jurisprudence est une réduction proportionnelle du loyer, calculée en fonction des surfaces ou des pièces hors usage. Le locataire peut demander cette diminution au bailleur, idéalement par écrit et appuyée sur un constat.
Un point change la donne : si le locataire est lui-même responsable du sinistre, par exemple un incendie causé par une négligence, il reste redevable du loyer. La suspension prévue par l’article 1722 ne joue pas lorsque c’est l’occupant qui a provoqué le dommage.
Relogement du locataire : qui paie et à quelles conditions ?
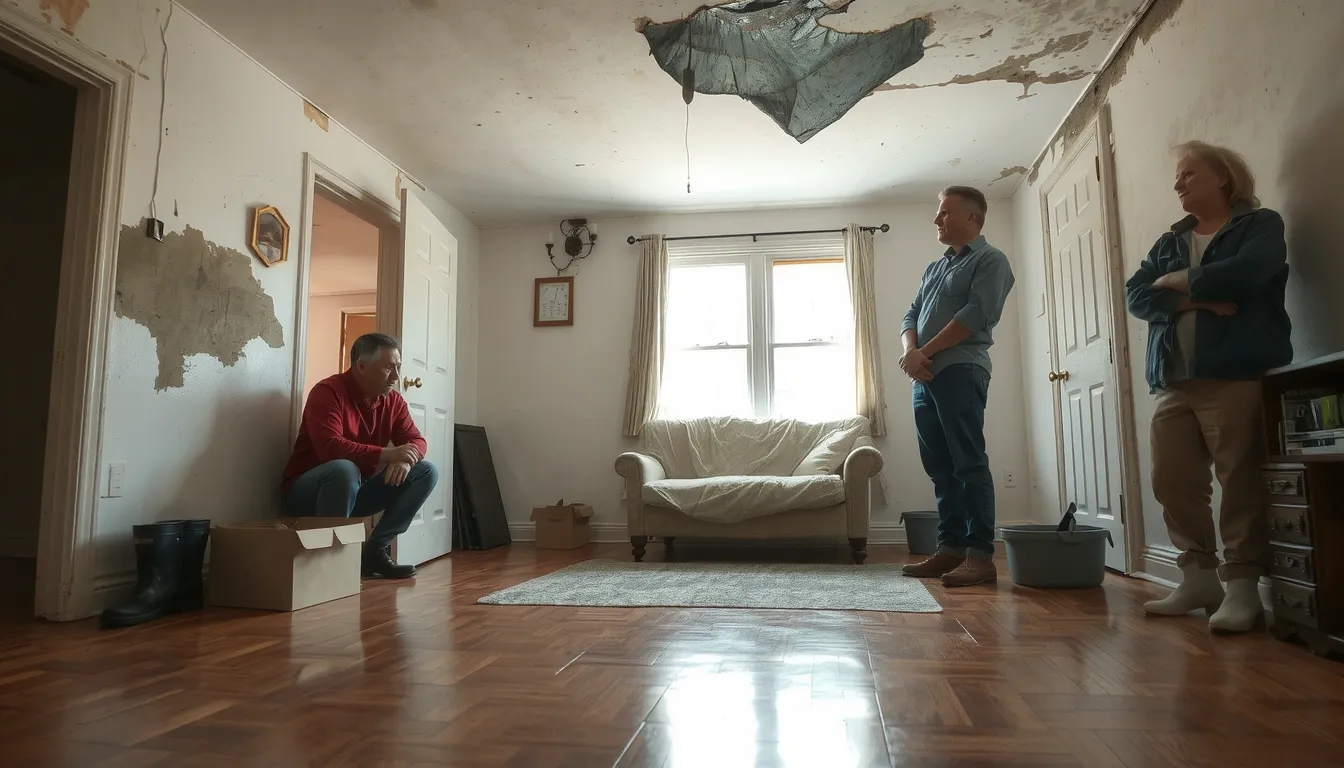
En cas de sinistre, la question du relogement dépend avant tout de l’origine du dommage et de la responsabilité du bailleur. Dans la majorité des situations, le propriétaire n’a pas l’obligation légale de vous reloger : c’est votre assurance habitation qui prend le relais. Voici les principaux cas de figure à connaître.
- Sinistre extérieur (incendie du voisin, inondation, tempête) : le bailleur n’est pas tenu de reloger le locataire.
- Négligence du bailleur (défaut d’entretien, installation défectueuse) : il doit alors assurer votre relogement.
- Assurance habitation : elle déclenche le relogement d’urgence si la garantie est souscrite.
- Hôtel pris en charge : les 7 premiers jours sont souvent couverts, avec une limite de 20 nuitées en catégorie 2 étoiles chez certains assureurs comme Matmut.
- Indemnité différentiel de loyer : elle est versée quand le loyer temporaire dépasse le loyer initial.
La garantie relogement n’est pas systématique : elle dépend du contrat que vous avez souscrit. Vérifiez la rubrique « perte d’usage » ou « relogement » de vos conditions générales. Certains contrats couvrent le loyer temporaire, le déménagement et même le garde-meuble pendant les travaux.
Le différentiel de loyer : comment ça marche ?
Votre assureur rembourse souvent uniquement la différence entre l’ancien et le nouveau loyer. Exemple concret : vous payiez 750 € avant le sinistre, votre logement temporaire coûte 900 €. L’indemnité versée sera de 150 € par mois, soit le montant du différentiel. Le reste demeure à votre charge.
Attention à la franchise assurance habitation, qui peut atteindre 150 € et réduire d’autant votre indemnisation. Pensez aussi au délai de déclaration : 5 jours après le sinistre, ou 2 jours ouvrés en cas de vol, sous peine de voir votre prise en charge refusée.
Quelles sont les obligations du propriétaire bailleur en cas de sinistre ?
Dès qu’un sinistre rend le logement dangereux ou impropre à l’habitation, le bailleur doit réagir vite. Sa responsabilité est engagée sur plusieurs fronts, et chaque manquement peut lui être reproché par le locataire.
- Sécuriser immédiatement les lieux : coupure de l’eau, du gaz et de l’électricité si nécessaire.
- Engager les réparations sans délai pour remettre le bien en état d’usage.
- Informer le locataire des démarches lancées et des délais prévus.
- Déclarer le sinistre à son assurance dans un délai de 5 jours.
- Remettre le logement en état d’usage dans un délai raisonnable.
Une obligation de résultat sur la remise en état
Le propriétaire ne peut pas se contenter de constater les dégâts. Il doit engager les réparations rapidement, sans attendre la fin des négociations avec son assureur. Selon l’ampleur du sinistre, la durée des travaux varie de quelques semaines à plusieurs mois.
Si la négligence du bailleur est à l’origine du sinistre (défaut d’entretien, installation vétuste), sa responsabilité est pleinement engagée et il peut être tenu de reloger le locataire à ses frais.
Déclaration à l’assurance et information du locataire
Le bailleur doit déclarer le sinistre à son assurance habitation dans les 5 jours. S’il a souscrit une garantie perte de loyers en option PNO, il peut être indemnisé du manque à gagner pendant les travaux.
Il doit aussi tenir le locataire informé : nature des réparations, calendrier, éventuel relogement. Cette transparence permet d’éviter un litige et de justifier une éventuelle suspension du loyer.
Quelle prise en charge par l’assurance habitation (relogement, frais, déménagement) ?
La garantie relogement n’est jamais automatique : elle dépend du contrat souscrit. Votre assurance multirisque habitation peut couvrir le loyer temporaire, le déménagement et même le garde-meuble si votre logement devient inhabitable. Vérifiez cette clause avant de signer quoi que ce soit, car beaucoup de contrats se contentent de rembourser la différence de loyer uniquement.
Concrètement, si votre loyer initial était de 750 € et que le logement temporaire coûte 900 €, l’assureur peut verser une indemnité mensuelle de 150 € pour compenser l’écart. La prise en charge d’urgence à l’hôtel est souvent limitée aux 7 premiers jours, avec un plafond type de 20 nuitées en hôtel 2 étoiles chez certains assureurs comme Matmut.
Attention aux délais : vous devez déclarer le sinistre sous 5 jours (réduit à 2 jours ouvrés en cas de vol). Le coût d’une assurance habitation reste modeste, à partir de 4 €/mois chez Solly Azar ou 5,26 €/mois chez Groupama, mais une franchise de 150 € s’applique généralement. Côté propriétaire, la garantie perte de loyers existe en option PNO.
Qu’est-ce qu’un logement inhabitable et comment le prouver ?
Critères et causes qui caractérisent un logement inhabitable
Un logement est qualifié d’inhabitable lorsqu’il présente un danger réel pour la santé ou la sécurité de ses occupants. Il ne s’agit pas d’une simple gêne passagère, mais d’une situation qui empêche d’y vivre normalement.
- Danger pour la santé des occupants : humidité, moisissures, air irrespirable
- Défaillance structurelle du bâtiment : fissures profondes, plancher instable, toiture effondrée
- Installations hors d’usage : plus d’eau, d’électricité ou de chauffage
- Substances toxiques présentes : amiante, plomb, monoxyde de carbone
- Inconfort simple non suffisant : une peinture défraîchie ne rend pas un logement inhabitable
Comment prouver l’inhabitabilité : expertises et documents officiels
Pour faire valoir vos droits, l’inhabitabilité doit être prouvée officiellement. Une simple constatation personnelle ne suffit pas. L’expertise de l’assurance constitue souvent la première preuve : l’expert mandaté évalue les dégâts et confirme si le logement peut être occupé.
Vous pouvez également faire appel à un huissier de justice pour dresser un constat détaillé, ou solliciter la mairie qui peut prononcer un arrêté d’insalubrité ou de péril. Ce document officiel a une valeur juridique forte face au bailleur.
Conservez toutes les preuves : photos datées, rapport d’expertise, courriers échangés. Ces éléments seront indispensables pour obtenir une suspension du loyer ou la résiliation du bail.
Quels sont les droits du locataire en cas de sinistre ?
L’article 1722 du Code civil est le fondement de vos trois droits principaux. Il prévoit que si la chose louée est détruite en totalité par un cas de force majeure, le bail est résilié de plein droit. En cas de destruction partielle, vous pouvez demander une diminution du loyer ou la résiliation du bail, selon l’ampleur des dégâts.
Premier droit : la réduction de loyer proportionnelle à la surface devenue inhabitable. Deuxième droit : la résiliation du bail, sans frais ni indemnités, notifiée par lettre recommandée avec accusé de réception. Troisième droit : le relogement temporaire pris en charge par votre assurance multirisque habitation, si la garantie figure au contrat.
Pensez aussi aux frais de première nécessité couverts par votre assureur : déménagement, garde-meuble, effets personnels endommagés. Ces droits s’appliquent que le sinistre soit d’origine extérieure (incendie, inondation) ou liée au bâtiment. Ils ne dépendent pas de la faute du bailleur.
Comment résilier le bail en cas de logement inhabitable ?
Lorsque le logement est détruit en totalité, l’article 1722 du Code civil prévoit une résiliation de plein droit du bail, sans démarche particulière. Cette résiliation prend effet à la date du sinistre, ce qui met fin immédiatement au paiement du loyer. Si le locataire a déjà réglé un loyer d’avance, le bailleur doit lui rembourser la somme correspondant à la période non occupée.
Pour formaliser la situation, le locataire a tout intérêt à notifier sa décision au bailleur par lettre recommandée avec accusé de réception. Ce courrier doit mentionner la date du sinistre et rappeler le fondement juridique de la résiliation. Cette notification protège le locataire en cas de litige ultérieur sur des loyers réclamés à tort.
La résiliation est sans frais ni indemnités pour le locataire, sauf s’il est lui-même à l’origine du sinistre. En cas de destruction partielle, la résiliation n’est pas automatique : le locataire peut demander une réduction de loyer ou choisir de résilier selon l’ampleur des dégâts.
À découvrir aussi
Quand le bail se termine dans ce contexte tendu, la remise des clés peut vite poser problème : un double perdu ou non restitué expose à des frais, et l’état des lieux et clés manquantes détaille ces conséquences.