

Recherche de fuite locataire ou propriétaire : qui paie et qui est responsable en 2026
La recherche de fuite incombe à l’assureur de l’occupant du logement depuis 2020.
- Convention IRSI s’applique dès le 1er euro, plafond 5 000 €.
- Locataire assuré : assurance MRH pilote les investigations.
- Propriétaire non occupant : recherche destructive à sa charge.
- Locataire non assuré : assureur du bailleur gère le sinistre.
- Vétusté : propriétaire responsable, article 6 loi 1989.
- Mauvais entretien : locataire responsable, article 7 loi 1989.
Qui paie la recherche de fuite : locataire, propriétaire ou assurance ?
Le principe posé par la convention IRSI depuis 2020
Depuis le 1er juillet 2020, la règle est claire : la recherche de fuite incombe à l’assureur de l’occupant du logement. Autrement dit, c’est l’assurance habitation de la personne qui vit dans les lieux qui pilote les investigations, même lorsque la fuite trouve son origine ailleurs.
La convention IRSI, entrée en vigueur à cette date en remplacement du dispositif CIDRE, encadre les sinistres impliquant plusieurs personnes. Elle s’applique dès le 1er euro, avec un plafond de prise en charge de 5 000 € par sinistre entre assureurs. Adhérer à cette convention est automatique pour les membres de la Fédération française de l’assurance.
Les cas particuliers selon le statut d’occupation
- Locataire assuré : son assurance MRH réalise la recherche de fuite non destructive.
- Propriétaire non occupant : la recherche de fuite destructive reste à sa charge.
- Locataire non assuré : l’assureur du bailleur devient le gestionnaire du sinistre.
- Logement vacant ou meublé : c’est l’assureur du bailleur qui prend le dossier en main.
Un point reste essentiel : la cause de la fuite détermine ensuite qui supporte la réparation. En cas de vétusté ou d’installation défectueuse, le propriétaire est responsable. À l’inverse, un manque d’entretien (joints non réparés, chauffage mal entretenu, robinets ou flexibles usés) engage la responsabilité du locataire. Les canalisations encastrées et la tuyauterie restent, elles, à la charge du propriétaire.
Responsabilité selon la cause : vétusté, mauvais usage ou usage normal
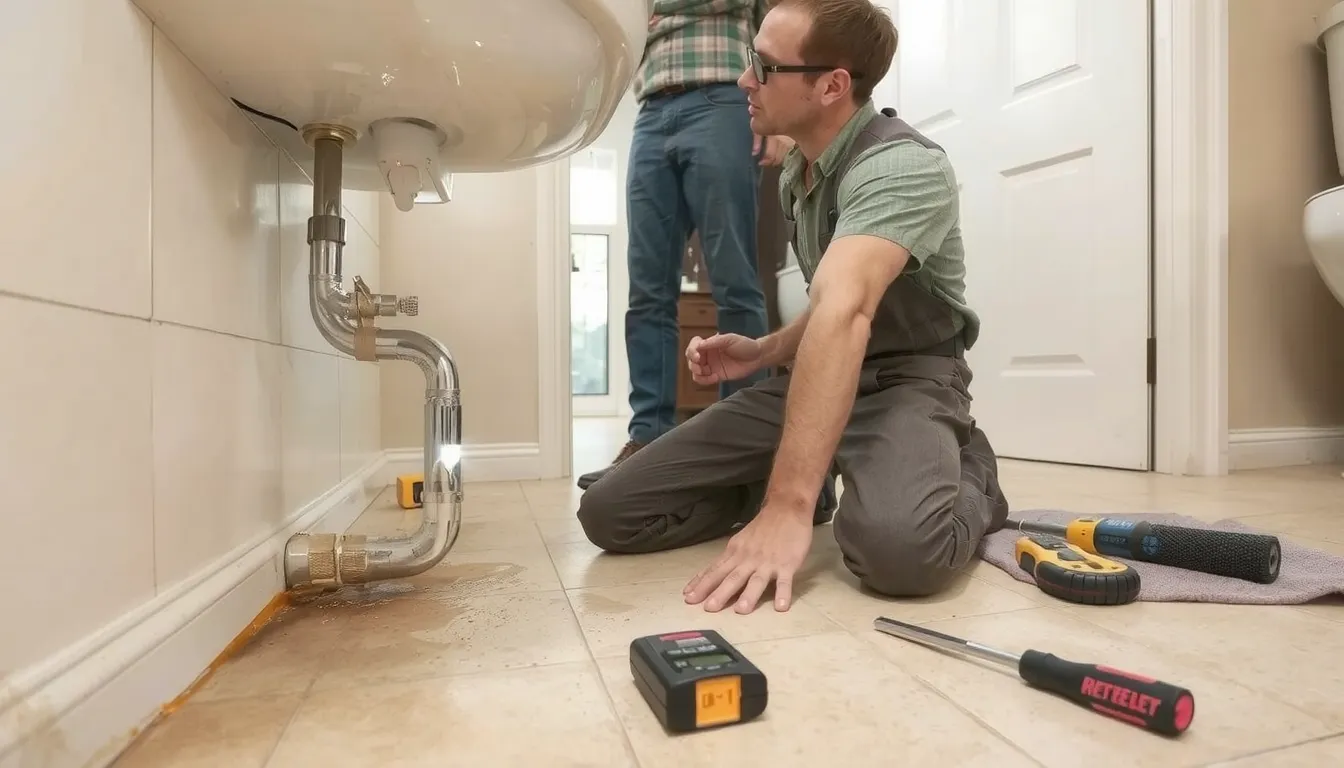
La loi n° 89-462 du 6 juillet 1989 encadre la répartition des responsabilités entre locataire et propriétaire. En matière de fuite d’eau, tout dépend de l’origine du désordre : un équipement qui s’use avec le temps ne relève pas du même responsable qu’une négligence répétée. C’est cette distinction qui détermine qui supporte le coût de la recherche de fuite.
| Origine de la fuite | Partie responsable | Base juridique ou pratique | Exemple concret |
|---|---|---|---|
| Vétusté ou installation défectueuse | Propriétaire | Article 6 de la loi de 1989 | Canalisation encastrée corrodée |
| Mauvais entretien ou joints non réparés | Locataire | Article 7 de la loi de 1989 | Joint de robinet fissuré ignoré |
| Chauffage mal entretenu | Locataire | Obligation d’entretien courant | Chaudière sans révision annuelle |
| Robinets et flexibles | Locataire | Équipement à usage privatif | Flexible de douche percé |
| Canalisations encastrées et tuyauterie | Propriétaire | Gros œuvre et parties structurelles | Tuyau dans la dalle béton |
| Usage normal d’un équipement | Propriétaire | Vétusté naturelle | Chauffe-eau en fin de vie |
En pratique, l’assureur du locataire prend en charge les fuites relevant du mauvais entretien, tandis que l’assureur du propriétaire intervient pour la vétusté et les installations structurelles, y compris pour les recherches de fuite destructives si les investigations classiques ont échoué.
À découvrir aussi
Pendant que les assureurs démêlent les responsabilités, pourquoi ne pas explorer Chambéry ? La Fontaine des Éléphants trône au carrefour de la rue de Boigne, érigée en 1838 pour honorer la ville natale du général de Boigne. Un peu plus loin, le Muséum d’histoire naturelle ouvre ses portes les mercredis et samedis après-midi, de 14h à 18h, au 208 avenue de Lyon.
Prise en charge par l’assurance habitation et garantie dégât des eaux
Ce que couvre la garantie dégât des eaux
- Réparation de la fuite exclue : la garantie DDE ne prend pas en charge la remise en état de l’origine du sinistre.
- RDF couverte avec plafond : les frais de recherche de fuite sont indemnisés dans la limite fixée au contrat.
- Exemple de plafond : certaines offres couvrent jusqu’à 5 000 € par an pour la recherche de fuite.
- Option plomberie : une extension dédiée peut couvrir les travaux sur canalisations.
- Franchise spécifique : une franchise propre à la garantie recherche de fuite s’applique au remboursement.
La garantie dégât des eaux est incluse dans tous les contrats multirisques habitation. Elle prend en charge les dommages causés aux biens, mais pas la réparation de la canalisation à l’origine de la fuite. Le volet recherche de fuite, lui, est bien couvert, généralement avec un plafond annuel et une franchise dédiée.
Certaines formules proposent une option plomberie qui finance les travaux de réparation sur les canalisations. Vérifiez les conditions exactes dans vos garanties, car les montants varient fortement d’un assureur à l’autre.
Les exclusions classiques et les recours possibles
Les assureurs excluent fréquemment les vices de construction, la négligence manifeste et le défaut d’entretien. Un joint non remplacé pendant des mois, par exemple, peut justifier un refus de prise en charge. Face à un refus, le recours dépend de l’origine de la fuite : vous pouvez vous retourner contre le responsable identifié (propriétaire, locataire, syndic) ou solliciter une nouvelle expertise.
Convention IRSI : rôle, seuils et application en 2026
La convention IRSI (Indemnisation et Recours en matière de Sinistres Immeubles) est le texte qui organise le règlement des dégâts des eaux entre assureurs. Depuis le 1er juillet 2020, elle remplace la convention CIDRE et s’applique dès le 1er euro, avec un plafond de 5 000 € par sinistre entre compagnies.
Concrètement, votre assureur n’a plus à attendre l’accord d’un confrère pour lancer les investigations : c’est l’assureur de l’occupant qui pilote la recherche de fuite, et il se retourne ensuite contre le responsable dans la limite du plafond. Cette convention couvre aussi bien les investigations destructives que non destructives, ce qui évite les blocages fréquents lorsque l’origine du sinistre reste incertaine.
Elle s’impose automatiquement aux assureurs adhérents de la Fédération française de l’assurance. Si votre compagnie n’y adhère pas, la prise en charge se négocie directement avec le responsable du sinistre. Vous pouvez aussi refuser son application par écrit, mais vous perdez alors le bénéfice d’un traitement accéléré de votre dossier.
Fuite venant des parties communes : rôle du syndic et copropriété
Lorsque l’origine de la fuite se situe dans les parties communes (colonne montante, gaine technique, toiture, cave), c’est l’assurance de la copropriété qui prend en charge la recherche de fuite. Le syndic ou le propriétaire de l’immeuble déclenche l’intervention et mandate l’entreprise de détection.
Les techniciens peuvent être amenés à pénétrer dans les logements privés pour localiser la fuite. Si le point de départ reste introuvable, le syndic et l’assureur de la copropriété doivent être contactés sans délai. Le coût de la recherche incombe alors à l’assurance copropriété, sans peser sur le locataire ni sur le bailleur.
Pour les sinistres d’ampleur touchant plusieurs lots, la convention CIDE COP s’applique entre assureurs de copropriété et assureurs occupants. Elle simplifie l’indemnisation et évite au locataire d’avancer des frais qui ne lui reviennent pas.
Recherche de fuite destructive vs non destructive : définitions et coûts
La recherche de fuite non destructive commence toujours par des méthodes douces : inspection visuelle, détection acoustique, thermographie infrarouge ou analyse des compteurs. Ces techniques, sans casse, suffisent dans la majorité des situations. Lorsqu’elles échouent, on passe à la recherche destructive, qui consiste à ouvrir le bâti ou à casser du carrelage pour accéder à la canalisation fuyarde.
Cette phase destructive reste payée par l’assureur dégât des eaux du propriétaire, que le logement soit occupé par un locataire ou non. La remise en état des biens endommagés lors de l’investigation est incluse dans la prise en charge. Pour une fuite provenant des parties communes, c’est l’assurance copropriété qui règle l’intervention.
La convention IRSI couvre les investigations destructives comme non destructives, ce qui évite au locataire ou au propriétaire d’avancer des frais puis de réclamer un remboursement. Les assureurs s’en chargent directement entre eux.
Déclaration de dégât des eaux : délai de 5 jours et procédure
Déclarer le sinistre dans les 5 jours
Dès que vous constatez une fuite ou un dégât des eaux, vous disposez d’un délai de 5 jours pour prévenir votre assureur. Ce délai court à partir de la découverte du sinistre, et non de sa survenance réelle, ce qui est important pour une fuite ancienne ou lente. Même si la recherche de fuite incombe à l’assureur de l’occupant depuis le 1er juillet 2020, la déclaration reste à votre charge. Prévenez également votre bailleur ou le syndic sans attendre.
Les étapes concrètes de la déclaration
- Déclarer sous 5 jours : courrier, espace client ou appel, selon les modalités de votre contrat.
- Constat amiable recommandé : fortement conseillé entre les parties concernées, mais non obligatoire.
- Déclaration libre valable : un écrit circonstancié sur papier libre suffit juridiquement.
- Signature victime et responsable : sur le constat amiable, chaque partie signe après description des dégâts.
- Envoi à chaque assureur : un feuillet est transmis à l’assureur de la victime et à celui du responsable.
Une déclaration libre bien rédigée est parfaitement recevable : décrivez la fuite, sa localisation, les dommages constatés et joignez des photos datées. La convention IRSI simplifie ensuite la gestion entre assureurs dès le 1er euro, ce qui accélère sensiblement votre indemnisation.