

Qui doit faire la recherche de fuite en copropriété : le guide complet des responsabilités
L’assureur de l’occupant ou du copropriétaire concerné organise et finance la recherche de fuite.
- Assureur gestionnaire mandate la recherche et déclenche l’intervention.
- Depuis le 1er juillet 2020, plus d’investigation hors du logement couvert.
- Sous le seuil de 320 €, l’assureur immeuble ne participe pas.
- Le rapport d’intervention permet ensuite le recours inter-assureurs.
- Canalisation privative : c’est l’assurance habitation qui agit.
- Canalisation commune : le syndic intervient au nom des copropriétaires.
Qui doit faire la recherche de fuite selon la convention IRSI ?
La convention IRSI (Indemnisation et Recours des Sinistres Immeuble) encadre la prise en charge des dégâts des eaux entre compagnies d’assurance. Depuis le 1er juillet 2020, elle a été profondément remaniée pour clarifier qui doit agir en premier lorsqu’une fuite survient dans un immeuble collectif.
Auparavant, l’assureur du logement sinistré devait systématiquement chercher l’origine de la fuite, même au-delà de la partie privative assurée. Ce n’est plus le cas : l’assureur gestionnaire n’est plus obligé de mener des investigations hors du logement qu’il couvre. La recherche incombe donc d’abord à l’assureur de l’occupant ou du copropriétaire concerné, avant tout recours éventuel.
Les principes clés de la convention IRSI
- Assureur gestionnaire mandate la recherche : c’est lui qui déclenche et finance l’intervention dans la zone sinistrée.
- Investigations destructives ou non : la convention couvre les deux types, selon la nature du désordre.
- Définition IRSI depuis 2020 : identifier et localiser précisément la cause et l’origine du dégât des eaux.
- Hors IRSI, participation au-delà de 320 € : si les coûts de recherche dépassent ce seuil en zone privative, l’assureur immeuble peut participer.
- Recours inter-assureurs après rapport : une fois l’origine établie, les compagnies s’échangent les responsabilités sur la base du rapport d’intervention.
Concrètement, si un copropriétaire constate une fuite chez lui et qu’un plombier doit intervenir, c’est son assurance habitation qui organise et avance les frais. Le rapport produit à l’issue de l’intervention sert ensuite à déterminer si un recours est possible contre l’assurance de la copropriété.
Ce mécanisme évite les blocages fréquents où chaque partie attendait que l’autre agisse. Il permet aussi de trancher plus vite la question de la responsabilité, une fois la cause objectivement identifiée.
Fuite sur canalisation : partie commune ou partie privative ?
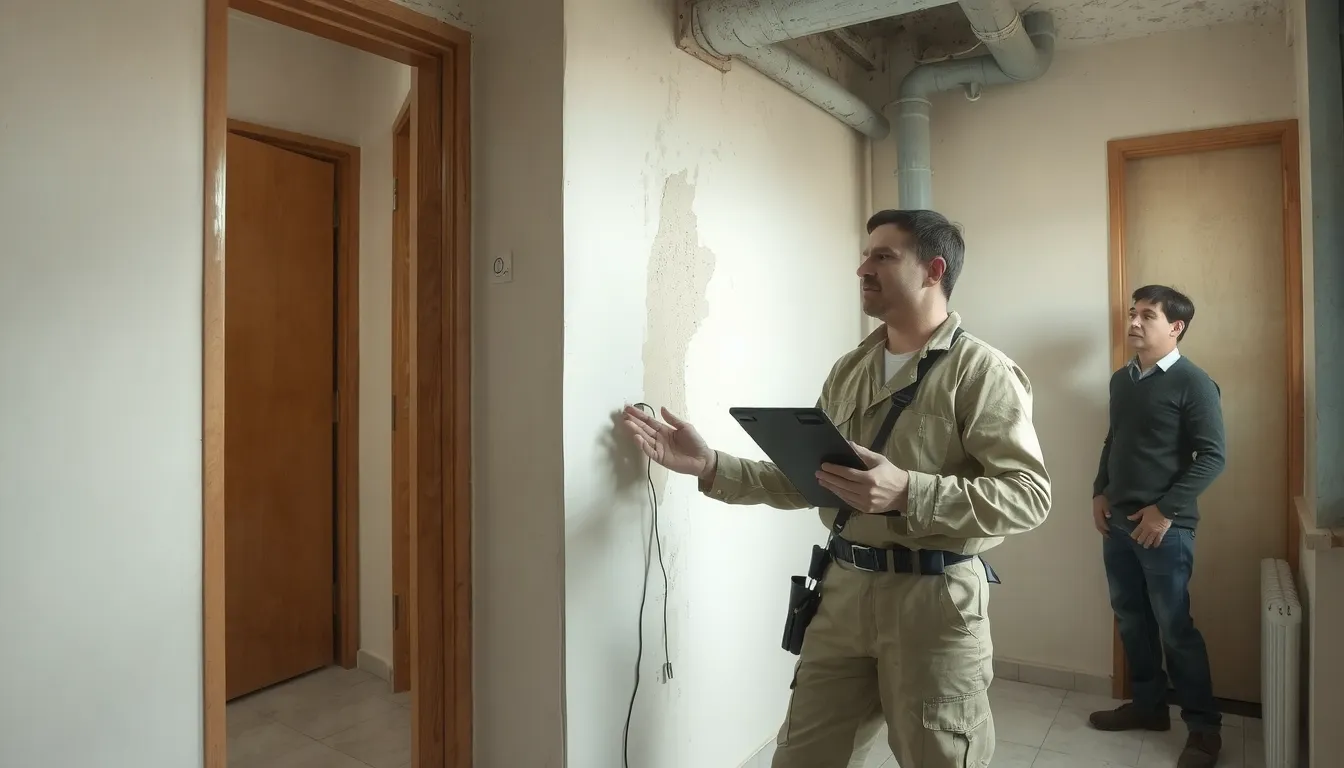
Avant de savoir qui doit intervenir ou payer, il faut identifier l’origine exacte de la fuite. Tout dépend de la nature de la canalisation concernée et de son emplacement dans l’immeuble.
Ce qui relève des parties communes
Ces éléments appartiennent à la copropriété et leur entretien incombe au syndic au nom de tous les copropriétaires.
- Colonnes montantes et descendantes : canalisations verticales desservant plusieurs logements
- Gaines techniques collectives : espaces abritant les réseaux communs
- Canalisations en plancher : tuyaux encastrés dans les dalles entre étages
- Murs porteurs et faux plafonds : structures contenant des réseaux collectifs
Ce qui relève des parties privatives
Une canalisation située à l’intérieur du logement et desservant uniquement celui-ci est privative. C’est le cas de la robinetterie, des WC, de la douche, de l’évier et des canalisations intérieures propres au logement.
Dans ce cas, c’est l’assurance habitation du copropriétaire qui prend en charge la recherche de fuite. Le règlement de copropriété précise la répartition exacte des charges et peut réserver des surprises.
En cas de doute sur l’origine, le syndic peut organiser une recherche de fuite pour trancher entre partie commune et partie privative. Une inspection non destructive permet souvent d’éviter tout conflit.
Recherche de fuite destructive : qui décide et qui paie ?
Qui supporte la décision et la dépense
Une recherche est dite destructive lorsqu’elle impose de casser carrelage, dalle ou cloison pour accéder à la canalisation suspecte. On y recourt uniquement si la fuite met en péril la structure du bâtiment, par exemple une infiltration qui fragilise un mur porteur ou un plancher.
Dans ce cas de figure, c’est l’assurance du bailleur ou de la copropriété qui entre en jeu. À l’inverse, un sinistre de petite taille reste couvert par l’assurance de l’occupant du logement. La décision ne se prend donc jamais seul : mieux vaut obtenir l’accord écrit du syndic avant tout percement.
Casser sans certitude expose à de lourdes conséquences : plusieurs logements endommagés, des semaines de retard et des conflits durables entre voisins et copropriétaires. C’est précisément ce risque que les assureurs cherchent à éviter.
Recherche non destructive : la méthode privilégiée
Les assureurs privilégient aujourd’hui une recherche non destructive, qui localise l’origine de la fuite sans abîmer les revêtements. Les professionnels combinent généralement plusieurs techniques :
- Inspection visuelle préalable pour repérer traces d’humidité et points suspects
- Caméras thermiques pour détecter les écarts de température
- Détection acoustique pour capter le bruit de l’eau sous pression
- Outils spécialisés sans casse comme le gaz traceur ou l’endoscope
Cette approche limite fortement les dégâts et facilite l’identification du responsable. Elle reste donc la méthode recommandée avant d’envisager toute intervention destructive.
Quel est le rôle du syndic dans la recherche de fuite ?
Dès qu’un dégât des eaux touche une partie commune, c’est au syndic d’organiser la recherche de fuite. Il mandate un professionnel, planifie l’intervention et déclare le sinistre à l’assurance de la copropriété. Cette mission lui incombe même lorsqu’un doute subsiste sur l’origine, privative ou commune, de la fuite.
À découvrir aussi
Le syndic n’est pas seul à intervenir dans la gestion de la copropriété. Le président du conseil syndical joue un rôle de coordinateur et de porte-parole auprès de lui, sans pouvoir de décision propre. Par ailleurs, le carnet d’entretien conserve la mémoire technique de l’immeuble : travaux, contrats et équipements, précieux pour anticiper les dépenses.
Le syndic peut aussi imposer une recherche de fuite lorsqu’un copropriétaire refuse de coopérer ou que l’accès au logement est impossible. Dans ce cas, il mandate directement un plombier pour identifier la cause, puis transmet le rapport d’intervention aux parties concernées.
Autre levier utile : le syndic détient souvent une convention IRSI signée avec l’assureur de l’immeuble. Il peut donc saisir ce dernier pour une recherche en zone privative lorsque les coûts dépassent 320 €. Cette voie évite au copropriétaire d’avancer seul des frais parfois élevés.
La recherche de fuite est-elle prise en charge par l’assurance habitation ?
Pour un petit sinistre, la recherche de fuite est confiée à l’assurance habitation de l’occupant depuis le 1er juillet 2020. C’est cette garantie qui prend en charge les frais engagés lorsque vous appelez un plombier pour localiser l’origine du dégât des eaux.
L’assureur rembourse ces frais sur présentation du rapport d’intervention, à condition que la recherche soit justifiée par un dégât des eaux constaté ou une suspicion sérieuse. Attention toutefois : cette prise en charge concerne uniquement la localisation de la fuite, pas la remise en état des dégâts causés par l’eau.
Le tiers payant reste rare : certains contrats le prévoient, mais la plupart du temps vous devez avancer les frais avant d’être remboursé. Vérifiez donc les conditions de votre contrat avant de mandater un professionnel.
Quel est le tarif d’une recherche de fuite en copropriété ?
| Type de recherche | Mode de facturation | Prise en charge |
|---|---|---|
| Non destructive | Forfait prestation | Assurance habitation occupant |
| Non destructive | Tarif horaire | Assurance habitation occupant |
| Destructive | Devis sur mesure | Assurance bailleur ou copropriété |
| Sur partie commune | Forfait ou horaire | Assurance copropriété via syndic |
Forfait ou facturation horaire : comment le prix est-il calculé ?
Les professionnels de la recherche de fuite appliquent en général deux modes de tarification. Le forfait couvre une prestation complète, quelle que soit la durée réelle d’intervention. La facturation horaire s’applique plutôt aux recherches complexes, notamment lorsque le réseau est étendu ou difficile d’accès.
Le montant varie selon la portée de la recherche et les équipements mobilisés (caméra endoscopique, détection acoustique, thermographie infrarouge). Une intervention simple dans une pièce d’eau coûte nettement moins cher qu’une investigation sur plusieurs niveaux ou colonnes.
Le seuil de 320 € et la participation de l’assureur immeuble
Lorsque la recherche concerne une zone privative et que les coûts dépassent 320 €, une participation de l’assureur immeuble peut être activée dans le cadre de la convention IRSI. En dessous de ce seuil, la charge repose sur l’assuré qui a commandé l’intervention.
Dans la pratique, les frais sont généralement avancés par le copropriétaire ou le syndic, puis remboursés par l’assurance sur présentation du rapport d’intervention. Ce document est indispensable pour toute demande de prise en charge.
Comment se déroule une recherche de fuite (procédure et rapport) ?
Les étapes de la procédure
- Constat du sinistre : tache d’humidité, écoulement ou cloque signalés par l’occupant.
- Déclaration aux assurances : habitation et copropriété prévenues dans les plus brefs délais.
- Intervention recherche de fuite : méthode non destructive privilégiée par les assureurs.
- Rapport détaillé transmis : le document officiel qui tranche la responsabilité du sinistre.
Le rapport et son délai de transmission
Une fois l’intervention terminée, le professionnel rédige un rapport détaillé. Ce document mentionne le lieu exact, la date, les constatations, les moyens utilisés et les travaux nécessaires. Il constitue la pièce maîtresse pour trancher la responsabilité et activer la prise en charge.
Le rapport est transmis en 24 à 48 heures après l’intervention. Ce délai court permet aux assureurs d’instruire rapidement le dossier et d’éviter que le litige ne s’enlise entre les parties concernées.
Sans ce rapport, aucune indemnisation n’est possible. Conservez-en une copie et transmettez-le systématiquement à votre assurance habitation ainsi qu’au syndic pour information.