

Vandalisme porte d’entrée qui doit payer : locataire, propriétaire ou assurance
Un acte de vandalisme commis par un tiers relève du propriétaire, pas du locataire.
- Cas fortuit : le locataire n’est pas responsable.
- Loi du 6 juillet 1989 : le locataire paie les réparations locatives.
- Vétusté ou malfaçon : le bailleur assume.
- Négligence du locataire (porte non verrouillée) : il paie.
- Effraction lors d’un vol : la garantie vol prend le relais.
- Porte d’immeuble : assurance collective et syndic.
Qui doit payer les réparations d’une porte d’entrée vandalisée : locataire ou propriétaire ?
Ce que dit la loi du 6 juillet 1989 sur les réparations locatives
La loi du 6 juillet 1989 encadre les rapports entre bailleurs et locataires. Son article 7 impose au locataire d’assumer les réparations locatives, c’est-à-dire l’entretien courant du logement. Le décret du 26 août 1987 liste précisément ces réparations.
Mais cette obligation connaît une limite majeure : le locataire n’est pas responsable lorsque le dommage résulte d’une vétusté, d’une malfaçon, d’un vice de construction, d’un cas fortuit ou d’un cas de force majeure. Une effraction commise par un tiers relève justement du cas fortuit. La porte d’entrée étant un élément indissociable du bâti, elle reste en principe à la charge du propriétaire lorsqu’un inconnu l’a dégradée.
Effraction, vétusté, négligence : trois cas qui changent la facture
Tout dépend donc de l’origine du dommage. Voici comment la responsabilité se répartit :
- Vandalisme par un tiers : le propriétaire paie, car il s’agit d’un cas fortuit échappant au locataire.
- Vétusté : le bailleur est responsable, une porte usée par le temps n’incombe pas au locataire.
- Négligence du locataire : ce dernier assume les frais s’il a laissé la porte non verrouillée ou oublié ses clés.
Attention toutefois : si le vandalisme a été commis par le locataire lui-même ou par ses visiteurs, c’est lui qui supporte la réparation. De même, une porte simplement mal entretenue pendant le bail peut engager sa responsabilité. En cas de doute, les photos prises juste après les faits et le récépissé de plainte deviennent vos meilleurs alliés pour prouver votre bonne foi et éviter de payer à tort.
Vandalisme sur une porte d’entrée : qui paie selon la situation ?
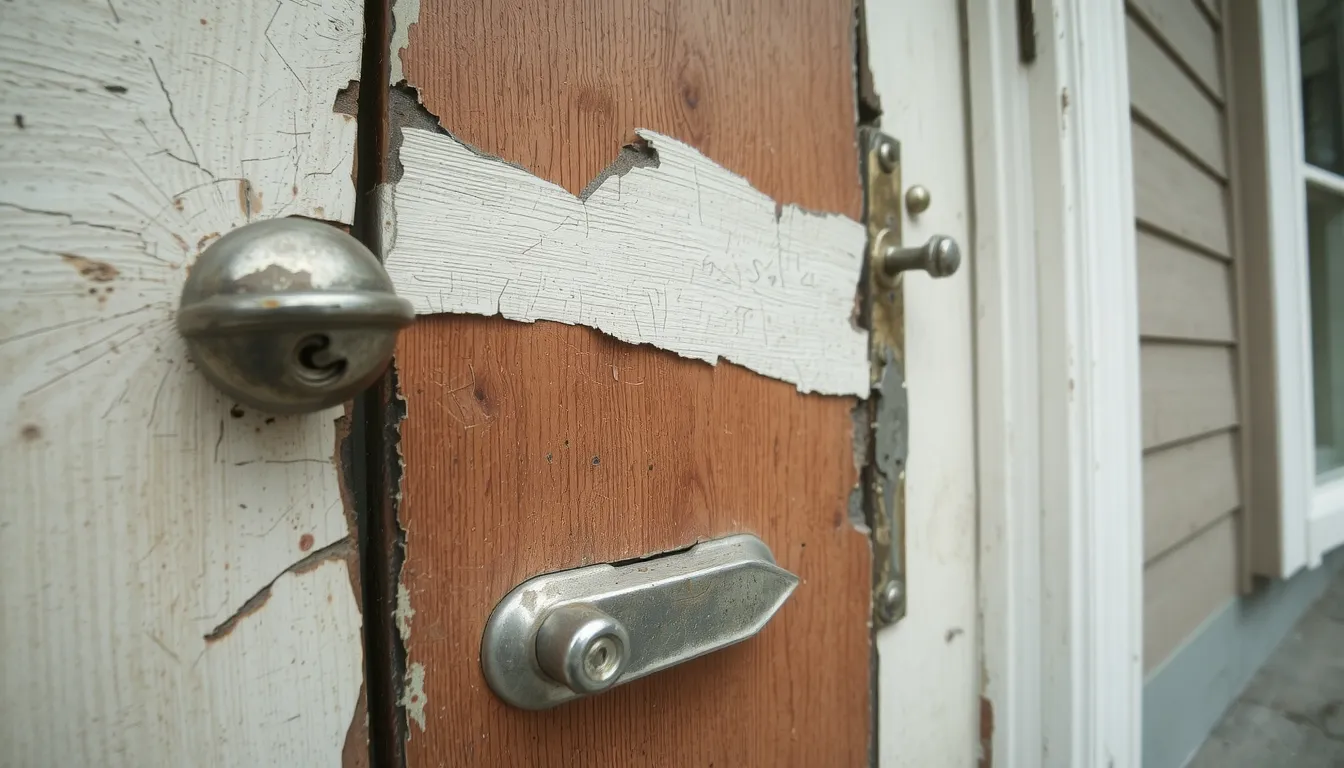
Logement loué : ce que le locataire assume vraiment
Dans un logement loué, la règle de base est claire : le locataire répond des dégâts causés par des tiers pendant la durée du bail. Concrètement, si un invité claque la porte trop fort et casse le mécanisme, ou si une personne à qui vous avez prêté vos clés détériore la serrure, c’est votre responsabilité en tant que locataire qui est engagée, pas celle du propriétaire.
Autre cas fréquent : l’effraction accompagnée d’un cambriolage. Si la porte a été forcée lors d’un vol, la garantie vol de votre assurance habitation prend généralement le relais pour financer la réparation. Le locataire reste aussi responsable s’il a fait preuve de négligence, par exemple en laissant la porte non verrouillée ou en perdant ses clés.
En revanche, si la dégradation résulte d’un acte de vandalisme pur, sans lien avec un vol et sans implication du locataire, la dépense incombe au propriétaire. La porte d’entrée est un élément indissociable du bâti, ce qui la rattache aux réparations non locatives.
Porte d’immeuble en copropriété : le rôle du syndic et de l’assurance collective
Pour une porte d’entrée d’immeuble touchée par du vandalisme, la logique change complètement. La porte donne accès aux parties communes, elle relève donc de la copropriété et non d’un seul occupant.
C’est le syndic qui doit être informé en priorité. Il déclare le sinistre à l’assurance collective de l’immeuble et pilote les réparations. Cette assurance couvre les dégradations sur les parties communes selon les garanties souscrites.
Le montant pris en charge dépend ensuite de la franchise prévue au contrat et de la vétusté de la porte. Si les garanties sont insuffisantes, un appel de fonds exceptionnel peut être voté en assemblée générale pour financer le remplacement.
Attention à une confusion courante : l’assurance habitation individuelle du locataire ne couvre pas la porte de l’immeuble. Elle couvre ses biens personnels et les améliorations qu’il a apportées, pas les équipements fixes relevant de la copropriété.
À découvrir aussi
Quand un sinistre rend le logement inhabitable, le locataire peut obtenir la suspension du loyer tant que les lieux ne permettent pas d'y vivre normalement.
Autre cas fréquent : la réparation d'un robinet relève du locataire pour l'entretien courant, mais du propriétaire en cas de vétusté.
Que faire après un acte de vandalisme sur sa porte d’entrée ?
Un acte de vandalisme sur une porte d’entrée déclenche une série de démarches précises, et le respect des délais conditionne souvent l’indemnisation. Voici les étapes à suivre, dans l’ordre, pour protéger vos droits et accélérer le règlement de votre dossier.
- Déposer plainte au commissariat ou en gendarmerie sous 24h après la constatation des dégâts (dépôt en ligne possible).
- Photographier les dégâts en détail avant toute réparation : serrure forcée, porte enfoncée, vitre brisée.
- Déclarer le sinistre à votre assureur sous 2 jours ouvrés (le délai peut monter à 5 jours ouvrés selon le contrat).
- Sécuriser immédiatement le logement : changer la serrure ou poser une porte provisoire.
- Prévenir le propriétaire-bailleur rapidement si vous êtes locataire, pour prouver votre non-responsabilité.
- Joindre le récépissé de plainte à votre demande d’indemnisation auprès de l’assurance.
Pourquoi la plainte est indispensable
Le dépôt de plainte dans les 24h n’est pas une simple formalité. Il constitue la preuve officielle que les dégâts résultent d’un acte de vandalisme et non d’une négligence de votre part. Sans ce document, l’assureur peut refuser la prise en charge ou réduire l’indemnisation.
Si vous êtes locataire, le récépissé de plainte est aussi votre meilleure protection face au propriétaire : il démontre que vous n’êtes pas à l’origine du dommage et que la réparation ne relève pas des réparations locatives.
Déclaration à l’assurance : respecter le délai des 2 jours ouvrés
La déclaration à l’assureur doit intervenir dans les 2 jours ouvrés suivant la découverte du sinistre pour les garanties vol et vandalisme. Ce délai figure dans la plupart des contrats multirisque habitation. Passé ce cap, l’indemnisation peut être refusée.
Joignez à votre déclaration les photos datées, le récépissé de plainte et, si possible, un devis de réparation. Un expert peut être mandaté avant toute indemnisation, notamment si le montant des travaux dépasse le seuil prévu au contrat.
Quels actes sont considérés comme du vandalisme ?
Le vandalisme désigne la dégradation ou la destruction volontaire d’un bien, qu’il soit privé ou public. L’article 322-6 du Code pénal vise précisément ces actes malveillants commis sans motif légitime. Une porte d’entrée rayée, défoncée à coups de pied ou maculée de peinture entre dans ce cadre.
Les formes les plus courantes sur une porte d’entrée sont les graffitis et tags sur les murs extérieurs, le bris de serrure, les mécanismes de fenêtre cassés, les portes détériorées et les vitres brisées. Un coup de pied dans le bas de porte qui enfonce le panneau, sans tentative d’effraction, relève aussi du vandalisme pur.
Il faut distinguer le vandalisme autonome (dégradations gratuites, sans vol) du vandalisme lié à un cambriolage, où la porte est forcée pour entrer. Cette différence change tout pour l’assurance : la garantie vol couvre le second, mais pas toujours le premier.
L’assurance habitation couvre-t-elle le vandalisme de la porte d’entrée ?
La réponse dépend du type de garantie souscrit dans votre contrat multirisque habitation. Toutes les formules ne se valent pas, et certaines couvrent uniquement le vandalisme lorsqu’il est lié à un cambriolage.
| Type de garantie | Ce qu’elle couvre | Ce qu’elle exclut |
|---|---|---|
| Garantie vol | Dégâts lors d’un cambriolage | Vandalisme sans vol constaté |
| Garantie vandalisme autonome | Dégradations volontaires par un tiers | Actes commis par l’assuré ou sa famille |
| Garantie multirisque incluse | Selon le niveau de la formule | Négligence de l’assuré |
La garantie vol intervient quand la porte a été forcée lors d’un cambriolage. Elle prend en charge la réparation du remplacement de la porte et du mécanisme endommagé. En revanche, si votre porte a été vandalisée sans tentative d’intrusion, cette garantie ne s’applique pas.
La garantie vandalisme autonome est souvent une option séparée. Elle couvre spécifiquement les dégradations volontaires comme les graffitis, bris de serrure ou coups portés à la porte. Vérifiez la ligne correspondante dans vos conditions générales.
Franchise et vétusté : quel impact sur votre indemnisation
Même lorsque la garantie s’applique, le montant remboursé est réduit par la franchise (montant fixe à votre charge) et par la vétusté de la porte, qui minore la valeur de remplacement. Un expert peut être mandaté avant toute indemnisation selon l’importance du sinistre.
Bon à savoir : un système de fermeture certifié A2P 1 étoile convainc plus facilement l’assureur qu’une serrure standard, car la résistance est reconnue. Les niveaux A2P 2 étoiles et A2P 3 étoiles offrent une protection renforcée.
Déclarez toujours le sinistre dans le délai indiqué par votre contrat, généralement 2 jours ouvrés après la constatation. Joignez le récépissé de plainte déposé sous 24h, ainsi que des photos prises avant tout travaux de réparation.
Si un tiers malveillant est identifié, votre assureur peut engager une action récursive fondée sur l’article 1346 du Code civil, qui encadre la subrogation. En clair, l’assureur se retourne contre le responsable pour récupérer les sommes versées.