

Fuite ballon d’eau chaude locataire : qui paie la réparation et comment réagir vite ?
L’origine de la fuite détermine qui paie, pas le montant de la facture.
- Entretien courant (joints, robinetterie) : à la charge du locataire.
- Vétusté ou gros œuvre : au propriétaire de payer.
- Loi du 6 juillet 1989, article 7 : texte de référence.
- L’assurance habitation rembourse les dégâts, pas la pièce qui fuit.
- En urgence : couper l’arrivée d’eau avant tout.
- Un constat par un professionnel tranche en cas de doute.
Qui doit payer la réparation d’une fuite de ballon d’eau chaude : locataire ou propriétaire ?
La règle est simple à retenir : ce n’est pas le montant de la facture qui détermine qui paie, mais l’origine du désordre. Une réparation à 30 euros peut rester à votre charge, tandis qu’une autre à 800 euros incombera au propriétaire. Tout dépend de la cause de la fuite.
Le législateur a posé deux principes complémentaires. D’un côté, l’article 7 de la loi du 6 juillet 1989 met à la charge du locataire l’entretien courant du logement. De l’autre, l’article 6 de la loi n° 89-462 oblige le propriétaire à garantir un logement décent et à prendre en charge la vétusté, les malfaçons et les vices de construction.
- Entretien courant : petits désordres liés à l’usage normal, à votre charge.
- Joints et robinetterie : remplacement par le locataire, sauf défaut de fabrication.
- Vétusté et gros œuvre : usure liée à l’âge du ballon, à la charge du propriétaire.
- Assurance habitation : rembourse les dommages causés par l’eau, jamais la pièce qui fuit.
- Article 7 loi du 6 juillet 1989 : texte de référence pour les réparations locatives.
Comment distinguer entretien courant et vétusté
Un joint qui suinte ou un groupe de sécurité entartré relève de l’entretien courant : c’est à vous d’agir. À l’inverse, une cuve percée par la corrosion, un ballon de plus de quinze ans qui fuit par le corps de chauffe ou une canalisation encastrée qui lâche dans le mur traduisent une vétusté ou un gros œuvre. Dans ce cas, la facture revient au propriétaire.
Attention à ne pas confondre : votre assurance multirisque habitation ne remplace jamais la pièce défectueuse. Elle indemnise uniquement les dégâts des eaux provoqués (parquet, plinthes, meubles, voisin du dessous). La réparation du ballon lui-même suit donc la règle locataire/propriétaire énoncée plus haut.
En cas de doute sur l’origine, faites constater la fuite par un professionnel et transmettez le rapport au propriétaire. Ce diagnostic écrit servira de base pour attribuer la charge des travaux sans litige.
Que faire en urgence quand le ballon d’eau chaude fuit ?
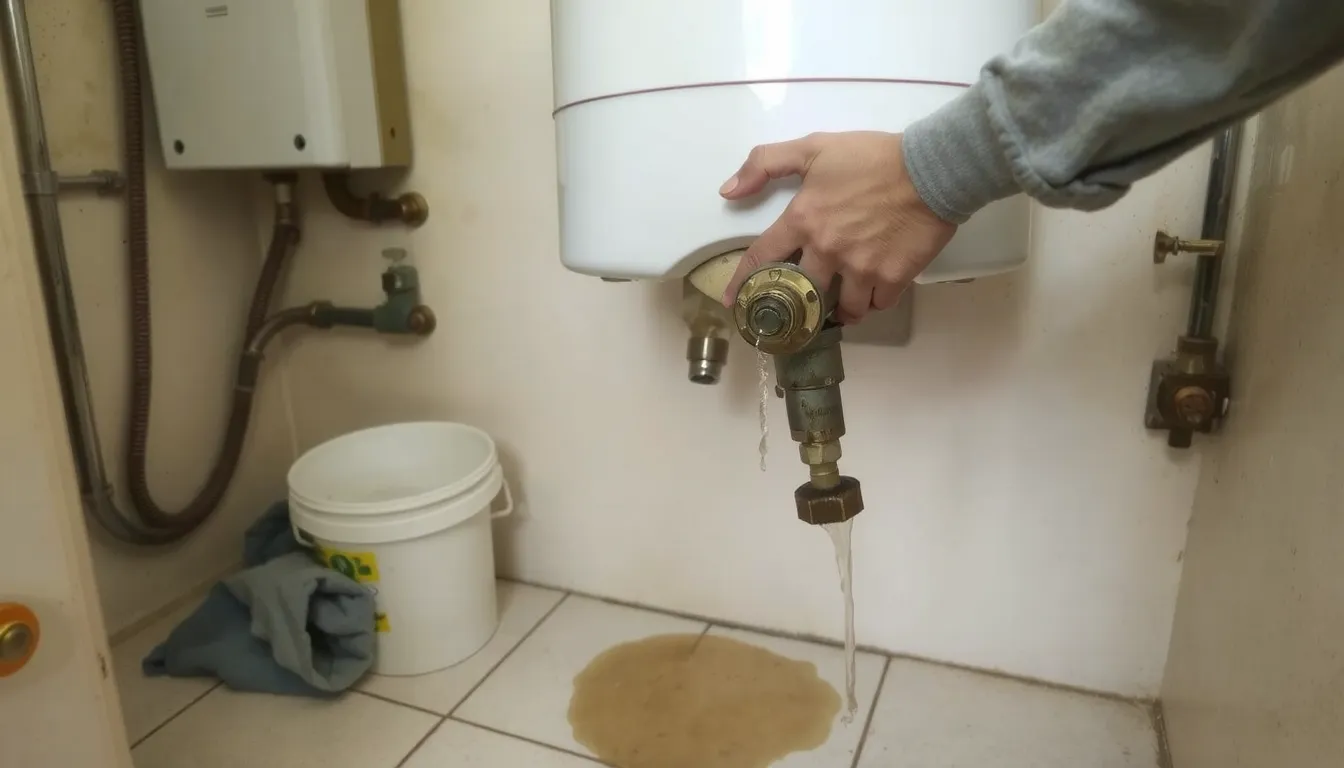
Une fuite de ballon d’eau chaude ne pardonne pas l’attente : chaque minute qui passe peut transformer un simple joint abîmé en dégât des eaux chez vous et chez le voisin du dessous. Les gestes qui suivent doivent être exécutés dans l’ordre, avant même de chercher qui est responsable.
- Couper l’arrivée d’eau immédiatement : fermez le robinet d’arrêt général ou celui du ballon.
- Fermer le groupe de sécurité : coupez aussi le courant sur le disjoncteur dédié.
- Nettoyer joints et filetages : si le groupe de sécurité fuit, démontez-le et retirez le calcaire.
- Déclarer même sans responsabilité connue : prévenez votre assureur sans attendre d’identifier l’origine.
Après les premiers gestes : ce qui protège votre indemnisation
Une fois l’eau coupée, épongez et photographiez les dégâts. Ces images serviront de preuve si l’assureur conteste. Vous disposez de 5 jours ouvrés à compter de la découverte du sinistre pour le déclarer à votre assurance habitation. Ce délai est impératif : passé ce cap, l’assureur peut refuser l’indemnisation si le préjudice est prouvé.
Si la pression d’eau de votre logement est excessive, un réducteur de pression limite les contraintes subies par le ballon et ses raccords. Pensez aussi à actionner le groupe de sécurité une fois par an : ce petit geste évite que la membrane ne se bloque et ne provoque la fuite que vous cherchez à stopper.
Enfin, prévenez votre bailleur ou propriétaire par écrit (mail ou SMS daté). Cette trace déclenche souvent une intervention rapide et vous protège si la réparation relève finalement de sa charge.
Entretien courant du ballon d’eau chaude à la charge du locataire
Le décret du 26 août 1987 fixe la liste des réparations locatives qui incombent au locataire, et la plomberie y figure explicitement. Cette liste n’est pas exhaustive : elle donne des repères concrets, mais elle ne couvre pas tous les cas possibles. En pratique, tout ce qui relève d’un entretien courant et d’une usure normale liée à l’usage quotidien reste à votre charge.
Sont ainsi concernés le dégorgement des canalisations, le rinçage et le nettoyage du corps de chauffe et des tuyauteries, le détartrage, la purge et le contrôle du groupe de sécurité. Pour un chauffe-eau au gaz, l’entretien doit être réalisé par un plombier chauffagiste, et la facture vous revient. Ce sont des gestes simples, souvent rapides, qui prolongent la durée de vie de l’appareil.
Un réflexe utile : actionner le groupe de sécurité une fois par an. Ce petit levier, situé sous le ballon, évite la surpression et fait baisser le risque de fuite. Notez la date dans votre téléphone pour ne pas l’oublier : ce geste d’une minute peut vous épargner un dégât des eaux et un litige avec votre propriétaire.
Vétusté et grosses réparations : ce que le propriétaire doit prendre en charge
Remplacement du ballon d’eau chaude et canalisations encastrées
L’article 6 de la loi du 6 juillet 1989 met à la charge du propriétaire les réparations qui ne relèvent pas de l’entretien courant. Concrètement, trois situations font basculer la facture de son côté :
- Appareil hors d’âge et vétuste : un ballon qui fuit par usure naturelle liée à son ancienneté.
- Canalisation noyée dans une dalle : toute conduite encastrée dans un mur ou un sol.
- Malfaçon et vice de construction : un défaut d’installation ou de conception d’origine.
Le remplacement complet du ballon d’eau chaude incombe donc au bailleur dès lors que la panne découle de la vétusté. La vétusté se définit comme l’usure liée à l’âge de l’équipement, indépendante du comportement du locataire. Un chauffe-eau qui rend l’âme après de longues années de service n’a rien à voir avec un mauvais usage.
Même logique pour une canalisation encastrée qui perce : l’intervention suppose d’ouvrir le mur ou la dalle, ce qui relève des gros œuvre et gros entretien réservés au propriétaire.
Logement décent et équipements fonctionnels à garantir
Le bailleur doit délivrer un logement décent et maintenir les équipements en état de fonctionnement. Une fuite non traitée qui rend l’eau chaude inaccessible ou dégrade le logement engage donc sa responsabilité, indépendamment du montant des travaux. En cas de refus, le locataire peut le mettre en demeure par courrier recommandé, puis saisir la commission départementale de conciliation si le blocage persiste.
Déclaration du sinistre à l’assurance : démarches et délais à respecter
Vous disposez de 5 jours ouvrés à compter de la découverte du sinistre pour le déclarer à votre assureur habitation. Ce délai court même si vous n’êtes pas responsable de la fuite et même si vous ignorez encore son origine. Dépasser ce délai peut permettre à l’assureur de refuser l’indemnisation, à condition qu’il prouve l’existence d’un préjudice causé par ce retard.
La déclaration ouvre simplement le dossier : l’expertise vient ensuite, une fois le constat posé par votre assureur. Déclarer ne signifie pas reconnaître une responsabilité, c’est une formalité qui protège vos droits.
Recherche de fuite : ce qui est couvert et ce qui reste à votre charge
| Type de recherche de fuite | Couverture assurance habitation | Coût restant à charge locataire |
|---|---|---|
| Non destructive (caméra, gaz traceur) | Généralement couverte | Franchise éventuelle |
| Destructive (ouverture mur ou dalle) | Souvent exclue | Intégralité des travaux |
Le cas particulier du locataire sans assurance habitation
Si vous n’avez pas souscrit d’assurance habitation, les réparations liées au sinistre restent à votre charge, sauf si le propriétaire a lui-même une garantie pour ce type de dommage.
L’assurance du propriétaire, appelée PNO (propriétaire non occupant), peut parfois intervenir, mais elle ne couvre jamais la responsabilité personnelle du locataire. Vérifiez donc systématiquement votre contrat avant d’entamer les démarches.
Surconsommation d’eau et loi Warsmann : le locataire peut-il refuser de payer ?
Une fuite non détectée peut faire exploser la facture d’eau. La loi Warsmann, applicable depuis le 1ᵉʳ juillet 2013, protège le locataire : la part de consommation dépassant le double de la moyenne n’est pas facturée si elle résulte d’une fuite sur canalisation vétuste. Ce plafonnement s’applique automatiquement et figure à l’article L. 2224-12-4 du code général des collectivités territoriales.
Concrètement, si votre consommation habituelle double suite à une fuite imprévisible et non imputable à votre négligence, le service des eaux pratique un écrêtement. Seule la consommation restante est répercutée dans les charges locatives. Vous pouvez donc refuser de payer la fraction excédentaire, mais pas la totalité de la facture.
Cette protection ne joue pas si la fuite provient d’un défaut d’entretien courant vous incombant, comme un groupe de sécurité non actionné une fois par an. En cas de litige, joignez à votre demande un constat de fuite et l’historique de vos consommations pour appuyer l’écrêtement.